中国文具行业深度分析报告 市场规模、供需态势、竞争格局及投融资动态
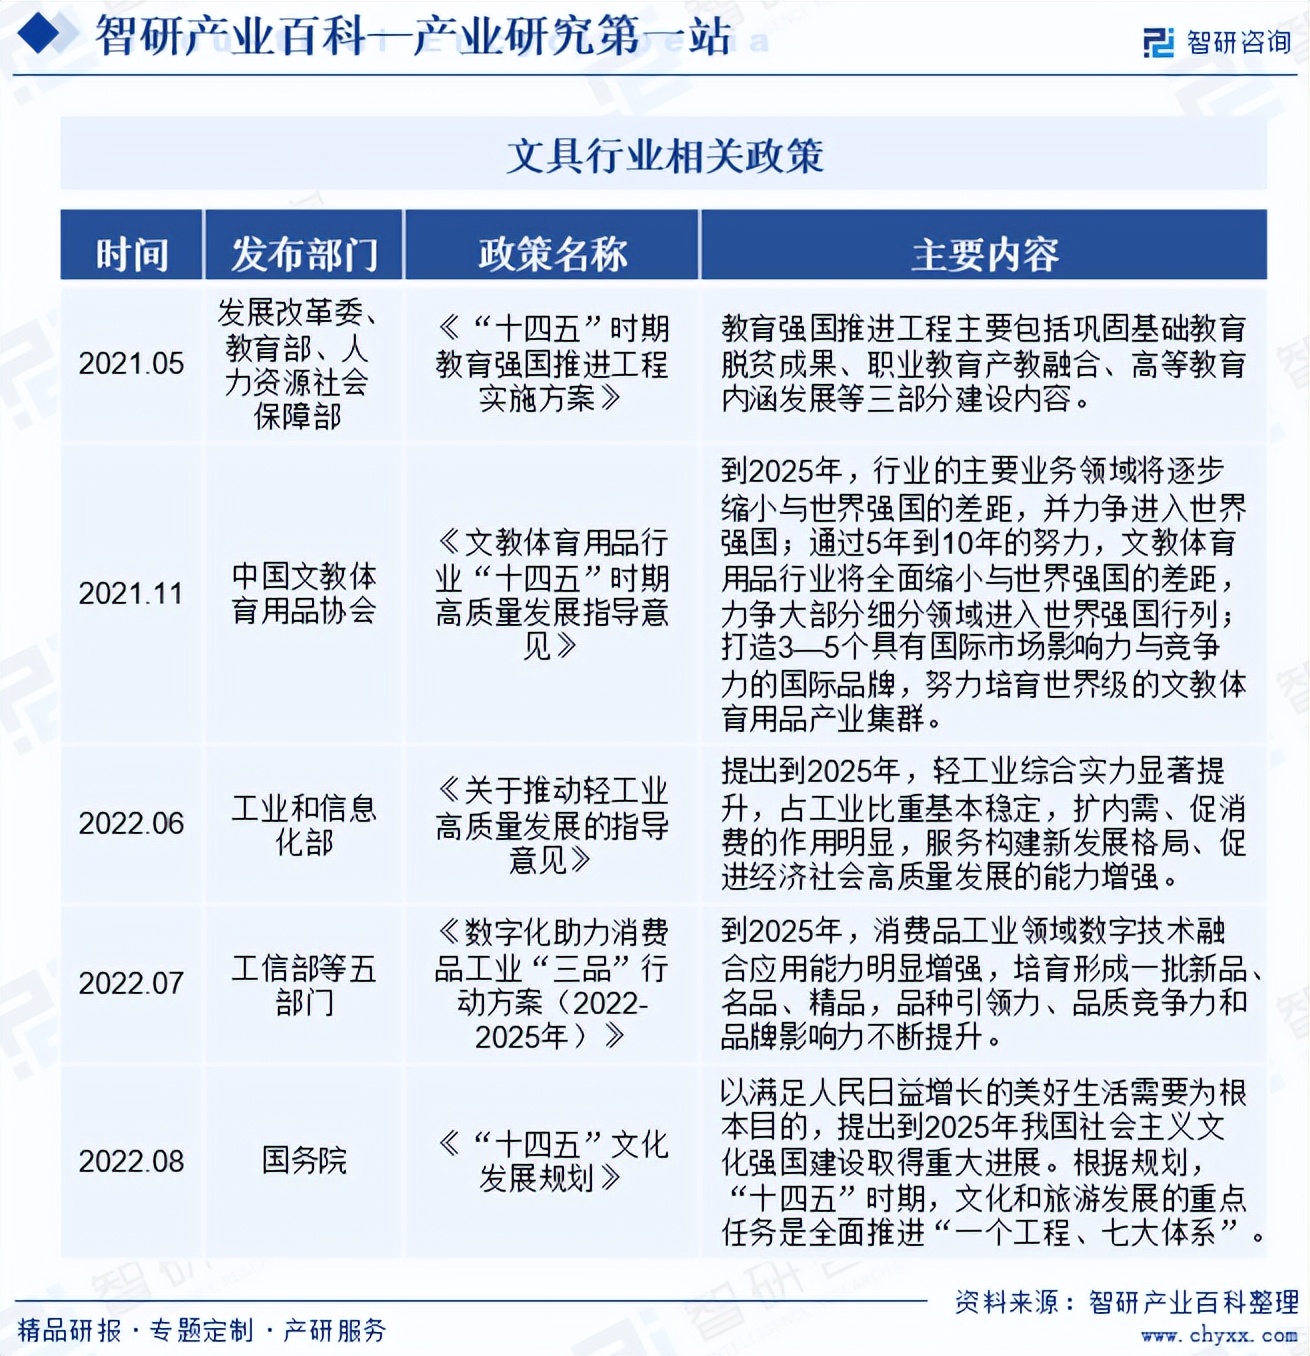
中国文具行业作为文化教育及办公领域的重要支撑产业,近年来在消费升级、教育投入增加以及办公数字化转型的多重影响下,呈现出稳健发展与结构分化并存的态势。本报告基于文教用品范畴,从市场规模、供需态势、竞争格局及投融资动态四个维度进行系统分析。
一、市场规模
中国文具市场规模庞大且保持温和增长。据统计,2023年中国文具行业市场规模约为1.5万亿元(含办公文具、学生文具、书写工具等),预计2024-2028年复合增长率约为5%-7%。其中,学生文具受益于K12及高等教育人口基数稳定,占比约40%;办公文具受益于企业采购数字化和阳光采购政策,占比约35%,但增速放缓;书写工具及美术用品则因兴趣消费和素质教育推动,保持较高景气度。
从细分品类看,书写工具(笔类)市场约800亿元,纸质本册约1200亿元,办公耗材约3000亿元。电商渠道占比持续提升,2023年线上渗透率已超过45%,直播电商与即时零售成为新增长点。
二、供需态势
供给端: 中国是全球最大的文具制造国,产能集中于浙江宁波、广东东莞、福建晋江等产业集群,企业数量众多但以中小型为主,行业整体开工率约70%-80%。头部企业通过自动化改造和精益生产提升效率,而中小厂商面临环保成本上升与人力成本增加的双重压力,低端产能逐步出清。
需求端: 呈现“学生稳、办公降、消费升”的特征。学生文具需求刚性较强,但受出生人口下降影响,长期增长空间受限;办公文具受无纸化办公冲击,复印纸、文件管理用品需求下降,但办公用笔、标签、收纳等仍有稳定需求;消费升级推动高端化、IP化、环保化文具需求上升,Z世代与亲子群体对设计感、品牌联名和可持续产品支付意愿增强。
供需匹配方面,中低端产品供过于求、同质化严重,价格竞争激烈;高端及创新品类(如减压文具、智能笔记本、可降解笔杆)供给不足,进口依赖或存在市场空白。
三、竞争格局
行业集中度较低,CR5不足25%,但呈现“金字塔”结构。第一梯队为晨光文具、得力集团、齐心集团等全国性龙头,凭借品牌、渠道和供应链优势占据中高端市场及B端集采份额;第二梯队为区域性品牌及细分品类冠军(如广博、白雪、英雄等),在特定品类或区域具备竞争力;第三梯队为大量中小工厂及白牌厂商,主要依托电商和小商品市场低价走量。
外资品牌如斑马、百乐、派克、3M等在高端书写工具和办公解决方案领域仍占据优势,但国产品牌通过性价比和国潮设计逐步实现进口替代。渠道方面,线下校边店和办公直销(B2B)仍是核心,但电商与直播占比快速提升,DTC模式逐渐兴起。
四、投融资动态
文具行业投融资整体趋于理性,资本更关注具有品牌壁垒、渠道整合能力或技术创新的标的。近三年主要投融资事件包括:
- 晨光文具:通过分拆科力普(办公直销)上市,持续并购区域经销商,巩固B端业务。
- 齐彩办公等办公集采平台获得产业资本投资,推动行业阳光采购。
- 工艺文具/文创品牌:如“九口山”“手帐族”等获得天使轮或A轮融资,专注IP联名与社群运营。
- 智能硬件类:电子手写板、智能笔记本品牌获得战略投资,试图融合数字化与书写场景。
IPO方面,除了已上市的晨光、齐心、广博等,近年新增上市企业较少,北交所成为中小文具企业融资新通道。产业资本(如晨光、得力)围绕供应链上下游进行并购整合,而VC/PE则偏好DTC品牌、文具订阅服务、环保材料研发等新兴方向。
趋势展望: 未来行业将加速整合,头部企业通过全渠道、多品牌和国际化扩张;中小厂商需聚焦细分赛道或转型代工;投融资热点将集中在智能文具、可持续材料、IP文创及办公SaaS+耗材一体化解决方案。整体而言,文具行业正从传统制造向“产品+服务+体验”转型,创变与分化仍将是主旋律。
如若转载,请注明出处:http://www.aichunyi.com/product/40.html
更新时间:2026-10-11 13:01:31